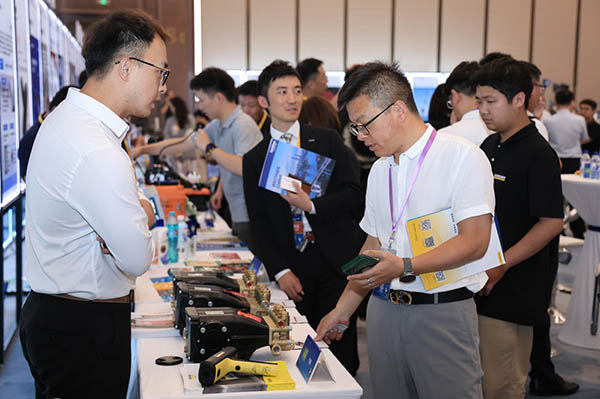
机床行业周期长、验证慢,一项技术从样机走向批量装机往往需要三到五年,而专业展会能够在数日内将国内外主要厂商的代表性装备集中于同一空间,因而既是采购选型的场合,也是观察行业进展的窗口。
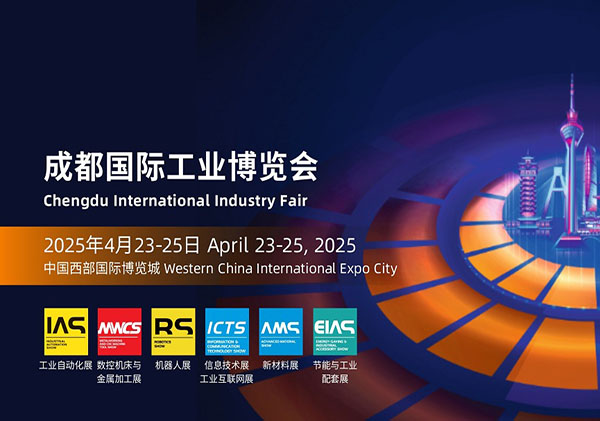
展会名称:第27届中国国际工业博览会·数控机床与金属加工展(MWCS 2027)
举办地点:国家会展中心(上海虹桥),上海市青浦区崧泽大道333号
承办单位:东浩兰生(集团)有限公司、东浩兰生会展集团上海工业商务展览有限公司;机床展具体承办单位为汉诺威米兰展览(上海)有限公司
展区规模:约8万平方米,使用2.1H、3H、4.1H三座展馆,为独立的机床专属展区
参展规模:600家以上,部分渠道表述为预计800家左右
观众规模:依托中国工博会整体平台,工博会近届专业观众在20万人次以上,机床展区预计接待的专业观众数量与之相当
第27届中国工博会延续十大专业展区的架构。这些展区并非简单并列,而是构成从材料、装备、控制、能源到应用场景的完整链条。
数控机床与金属加工展对应工业母机与金属成形、切削环节;工业自动化展对应控制、驱动、传感与工业软件环节;机器人展对应工业机器人、协作机器人与服务机器人;智慧能源展对应发电、输配电与储能装备;信息与通信展对应工业互联网与算力基础设施;智行未来展对应新能源与智能网联汽车;绿色低碳展对应节能装备与双碳技术;新材料产业展对应先进材料及其加工工艺;科技创新展对应高校与科研院所的成果转化;集成电路展对应芯片设计、制造、封装测试及半导体配套。
在上述格局中,MWCS具有特殊性。其他展区多处于设备使用环节,MWCS则处于设备制造环节。机器人展展示的机械臂,其关节壳体与谐波减速器柔轮需要依靠机床加工;智行未来展展示的整车,其压铸件、电池托盘与车身覆盖件需要依靠冲压线与激光切割设备生产;集成电路展展示的半导体设备零部件,需要依靠五轴机床完成精密加工。MWCS位于整条产业链的上游,其技术水平在很大程度上决定了其他展区的装备基础。
MWCS的另一个显著特征是钣金与激光板块权重较高。在8万平方米展区中,钣金成形与激光加工合计占一半以上。国际钣金装备企业如通快、天田、百超、萨瓦尼尼、埃威迪、村田、RAS、DURMA、爱克等均长期参展;国内企业如大族激光、华工激光、邦德激光、宏山激光、海天光机、扬力集团、亚威股份、金方圆、瑞铁机床、蓝昊智能、嘉意智能等构成完整阵列。该板块的国际化程度与现场演示密度,在国内同类展会中具有较高水平。
MWCS 2027延续三大展区的基本架构。该划分方式已稳定运行数年,划分依据是工艺类型而非企业规模,使观众可以沿一条完整的工艺链完成参观。
该馆是MWCS中技术密集度较高的展馆,也是判断国产工业母机实际水平的主要场所。
五轴联动加工中心是该馆的核心展品。作为高端制造的入口级装备,航空航天整体叶盘、船舶推进器、汽车大型模具、医疗器械植入体等零件的加工均无法回避五轴技术。2027年该领域的观察重点不在于是否具备五轴能力,而在于五轴设备的实际可用性,具体包括精度保持性、动态响应、热稳定性与后处理软件成熟度。这些指标决定了设备能否进入真正的生产一线。
复合加工机床是另一类重点展品,涵盖车铣复合、铣车复合与增减材复合等形态。复合化的核心价值在于减少装夹次数。每增加一次装夹,即增加一次定位误差与等待时间。在多品种小批量的生产场景中,复合加工设备的经济性优势较为明显。
磨床与超精密加工设备代表精度金字塔的顶端,也是国产化难度较高的领域。高端磨床长期由德国、日本、瑞士企业主导,近年国内在数控磨齿机、立式磨床与无心磨床方面取得一定突破,值得持续关注。
数控系统是该馆的隐性核心。一台五轴机床的性能上限,在很大程度上由数控系统决定。华中数控、科德数控、北京精雕、广州数控等企业构成的国产阵列,是近年进步较快的板块。
增材制造设备在该馆占据独立区域。金属增材制造正从样件制作走向零件生产,在航空航天小批量复杂结构件、模具随形冷却水路、医疗植入体三个方向已进入量产阶段。
参展企业方面,国际阵营包括山崎马扎克、德马吉森精机、牧野、大隈、格劳博、埃马克、联合磨削等;国内阵营包括通用技术集团下属的沈阳机床、大连机床、齐二机床、昆明机床,以及秦川机床、上海机床厂、北京精雕、创世纪、海天精工、纽威数控、科德数控、国盛智科、乔锋智能、拓璞数控、交大智邦、宇环数控、华辰装备等。
值得单独说明的是"人工智能+工业母机"专区。该专区在2026年首次以独立形态设立,2027年预计继续扩容。其展示内容以已具备工程落地条件的能力为主,主要包括四类。一是自适应加工,通过主轴电流、振动与声发射信号实时判断切削状态,自动调整进给与转速,抑制颤振与过切;二是在机检测与补偿,加工完成后直接测量并将误差反馈至系统进行二次修正,减少离线三坐标测量的排队时间;三是智能运维,基于设备运行数据实现故障预测与寿命管理;四是工艺参数自生成,以模型替代依赖经验的试切过程,缩短首件调试时间。
上述能力的价值不在于技术演示,而在于将对熟练工人的依赖转化为对数据的依赖。当前中国制造业相对稀缺的资源并非机床本身,而是能够熟练操作机床的技术工人。这是人工智能进入机床领域的直接动因,也是该技术方向值得关注的根本原因。
超高功率光纤激光切割设备是该馆的主要展品。功率竞争仍在持续,但边际收益已明显递减。2027年区分设备水平的关键指标转向三个方面:切割断面的垂直度与粗糙度、厚板穿孔效率、单位厚度能耗。四万瓦、六万瓦的功率数字具有宣传价值,但用户最终核算的是单位长度切割成本。
切管与型材加工设备是近年的增长点,对应新能源汽车副车架、健身器材、钢结构、农机、家具管件等应用场景。管材加工的技术难点在于坡口成形、相贯线切割与长料变形控制。
折弯中心是钣金车间自动化的关键环节。传统折弯依赖熟练工人完成对刀、换模与跟刀操作,折弯中心通过自动换模、机械手上下料与角度闭环检测,将该工序由技艺依赖转为程序控制。萨瓦尼尼的多边折弯技术、天田的混合驱动方案、瑞铁的自动整模交换系统、蓝昊的自动拼刀技术,均属该方向的代表性成果。
冲床与冲剪复合设备方面,转塔冲床在欧美市场仍占主流,国内市场则更多转向冲激光复合路线,即由一台设备兼顾冲裁的效率与激光的柔性。
柔性产线与自动化车间是3H馆近两年的显著变化。单机演示正被整线演示取代。开卷、校平、切割、分拣、折弯、焊接、打磨、检测等工序在展台上连续运转,工序间物流由AGV或桁架机械手完成,操作人员仅在异常处理时介入。
参展企业方面,国际阵营包括通快、天田、百超及其旗下百超罗芬、萨瓦尼尼、埃威迪、村田机械、RAS、DURMA、爱克,以及阿库(矫平)、文拉(去毛刺)、帕玛(钣金软件)等配套企业;国内阵营包括大族激光、华工激光、邦德激光、宏山激光、海天光机、奔腾激光、迪能激光、嘉泰激光、奥锐激光、迅镭激光、隆信激光、扬力集团、亚威股份、金方圆、瑞铁机床、蓝昊智能、嘉意智能、东海裕祥、谊科、睿高、威普锐等。
从2026年展会的实际情况看,钣金板块的新品发布密度明显高于往年。瑞铁机床的ATC2525折弯机自动整模交换系统面向全球发布,村田机械的MF2048HL激光冲床复合机面向全球发布,通快发布TruLaser 1000系列及新一代折弯机、焊接系统与冲床,天田首次展出ACIES AJe多元加工光纤激光复合机,海天光机推出自主研发的直驱型超高速切割机床P系列,嘉泰激光发布XQP高速坡口激光切割机与V系列高速激光切管机,迪能激光发布D-Speed高速激光自动化单元与D-Tube高速激光切管机。这一密度表明,钣金设备的竞争已进入细节层面,比较的不再是功能的有无,而是换模时间的缩短幅度、废料率的下降比例与调试时间的节约程度。
2027年这一逻辑将进一步加强。当主机性能趋于接近,竞争的关键因素转向软件能力、自动化配套与全生命周期服务。
中国机床行业大而不强的症结,很大程度上不在主机,而在配套体系,具体包括高档数控系统、高精度光栅尺、大功率电主轴、精密滚珠丝杠、重载直线导轨、高刚性轴承以及精密刀具与涂层。上述部件的性能直接决定主机的精度、刚性与使用寿命。
一组被反复引用的数据可以说明问题。2025年我国工业母机进口总额中,70.6%来自德国、日本与瑞士,进口均价约为68.5万元每台,而出口均价测算值仅为进口均价的十分之一。这一价差的主要成因并非品牌溢价,而是精度等级、可靠性与精度保持性方面的差距。
第一类是刀具与工具系统,包括硬质合金刀片、整体硬质合金刀具、超硬刀具(聚晶金刚石与立方氮化硼)、螺纹刀具、齿轮刀具、刀柄与夹头。国产刀具在中低端市场已具备竞争力,在航空难加工材料与高硬度模具钢等高端领域仍处追赶阶段。
第二类是测量与检测设备,包括三坐标测量机、激光干涉仪、球杆仪、在机测头、粗糙度仪与影像测量设备。精度依靠测量确认,缺乏测量能力即缺乏精度话语权。
第三类是功能部件,包括电主轴、精密丝杠、直线导轨、转台、刀库、光栅尺、编码器、液压气动元件、润滑与冷却系统。
第四类是工装夹具,包括零点定位系统、柔性夹具、真空吸盘与磁性夹具。此类产品单价不高,但对换型效率影响显著,属于柔性制造的关键部件。
第五类是工业软件与工艺服务,包括计算机辅助制造软件、钣金套料软件、机床联网与数据采集系统、设备健康管理系统。
对该馆的判断可作如下概括:仅观察主机,容易高估国产机床的进步速度;完整观察配套体系,才能准确判断进步所在与短板所在。主机体现的是产业形象,配套决定的是产业根基。2027年该馆的重要性将随国产化进入深层阶段而进一步上升。当五轴主机不再稀缺,光栅尺与电主轴将成为新的制约环节。